
RWA security-токены без госдолга: насколько велик риск
Из $33,4b токенизированных ценных бумаг после исключения госдолга и акций остаётся $12,3b и около 300 токенов. В каждом сегменте этого рынка были дефолты, невозвраты или обвалы цены, а внешняя оценка есть примерно у 5% стоимости.
Главное: без госдолга в RWA не остаётся ни одного безопасного сегмента
Исследование охватывает RWA-токены, которые являются ценными бумагами, за вычетом токенизированных фондов на казначейские векселя США, прочего государственного долга, токенизированных биржевых акций, стейблкоинов и золота. Это рынок частных активов: кредит, фонды, недвижимость, PE/VC. В нём около $12,3b и около 300 токенов, и в каждом его сегменте были дефолты, обвалы цен или невозвраты. Рейтинга агентства на уровне токена здесь нет ни у одного продукта, который удалось найти.
Десять выводов исследования
- Рынок в три раза меньше заявляемого. Из $33,4b токенизированных ценных бумаг на rwa.xyz (28.09.2026) после исключения госдолга и акций остаётся около $12,3b, то есть 37%. Число токенов падает с ~3 460 до ~300.
- Две трети рынка составляет кредит. Кредит под активы, специализированное финансирование, корпоративный и диверсифицированный кредит дают $7,91b, или 64% очищенного рынка. Именно здесь сосредоточены все крупные дефолты.
- Рейтингов почти нет. Все агентские оценки токенизированных фондов (BUIDL, BENJI, JTRSY, TBILL и др.) относились к исключённому казначейскому сегменту. В оставшемся рынке крипто-нативный рейтинг есть у 2-3 продуктов: около 1% токенов и около 5% стоимости.
- Концентрация высокая. Пять крупнейших продуктов (Maple syrupUSDC, Blockstream Mining Note, BCAP, JAAA, CLO-фонд Securitize) держат около 31% рынка. Каждый из трёх первых весит около 8%.
- Дефолт пережили все четыре пионера ончейн-кредита. Maple, TrueFi, Centrifuge и Goldfinch столкнулись с дефолтами. Goldfinch закрыт в 2026 году, оператор TrueFi в процедуре Chapter 11.
- Частота дефолтов около 2,3%, тяжесть высокая. Кумулятивные дефолты без Figure составили около 2,3% выдачи на конец 2024 года. Возврат по дефолтным займам составил от 0 до 42 центов на доллар против 40-60 центов в традиционном частном кредите.
- STO первой волны не дали вторичного рынка. Капитализация торгуемых security-токенов за 2019 год упала на 63%. tZERO торгуется примерно на 83% ниже цены размещения, INX на 90% ниже цены IPO.
- Недвижимость дала крупнейший невозврат. RealT (около $140m от 14-22 тыс. инвесторов) ушла в ликвидацию 2 июля 2026 года, в эскроу порядка $45 на инвестора.
- Pre-IPO токены не признаются эмитентами. OpenAI и Anthropic публично отказались признавать токены своей долей, pre-IPO платформа Linqto обанкротилась.
- Реестр невозвратов почти не меняется. Из 18 случаев невозврата общего отчёта 17 относятся к очищенному рынку. Исключение госдолга и акций убирает статистику успеха, но не статистику провалов.
Итог. Тезис «в RWA мало рисков» опирался на казначейские фонды. Без них это небольшой, почти нерейтингуемый рынок частных активов, по профилю риска ближе к венчурному и частному кредиту, чем к облигациям. Главные риски: оператор, юридическая конструкция, ликвидность выхода и концентрация на одном заёмщике.
Реестр: около 300 токенов на $12,3b, две трети из них кредит
Полного реестра RWA security-токенов не существует: юридический статус ценной бумаги ни один трекер не маркирует. Рабочая база исследования: rwa.xyz на 28.09.2026 (distributed value, то есть токены, реально обращающиеся ончейн). Громкие цифры «рынок RWA $300b+» опираются на другую метрику, represented value, где $316,5b приходится на одно внутрибанковское репо Broadridge DLR и $23,2b на кредиты Figure. В расчёт она не берётся.
Что исключено и почему
| Исключено | Стоимость | Причина |
|---|---|---|
| Казначейские векселя США и фонды денежного рынка | $14,69b | госдолг |
| Фонды денежного рынка Spiko/Amundi в «активных стратегиях» | около $2,2b | госдолг еврозоны |
| Госдолг вне США | $1,04b | госдолг |
| Токенизированные биржевые акции | $3,15b | исключены по условию |
| Товары (почти всё золото) | $5,17b | не ценная бумага |
| Стейблкоины | $306,3b | не ценная бумага |
Состав очищенного рынка
| Класс | Стоимость | Доля очищенного рынка | Число активов |
|---|---|---|---|
| Кредит под активы (asset-backed) | $2,71b | 22% | 33 |
| Специализированное финансирование | $2,64b | 21% | 13 |
| Активные стратегии без фондов денежного рынка | около $1,8b | 15% | около 40 |
| Корпоративный кредит | $1,71b | 14% | 64 |
| Private equity | $1,33b | 11% | 24 |
| Венчурные фонды | $1,04b | 8% | 6 |
| Диверсифицированный кредит | $0,85b | 7% | 38 |
| Недвижимость | $0,23b | 2% | 85 |
| Итого | около $12,3b | 100% | около 300 |
Источник: rwa.xyz, rwa.xyz/credit, расчёт доли и остатка активных стратегий наш. Данные живые и меняются ежедневно. Кредитные классы вместе дают $7,91b и около 197 600 держателей.
Крупнейшие продукты
| Продукт | Класс | Стоимость | Доля рынка | Держатели |
|---|---|---|---|---|
| Maple syrupUSDC | частный кредит (сверхобеспеченный) | $1,00b | 8,1% | 8 587 |
| Blockstream Mining Note 2 | майнинговая нота | $0,98b | 8,0% | н/д |
| Blockchain Capital BCAP | венчурный фонд | $0,97b | 7,9% | 630 |
| Janus Henderson JAAA (Centrifuge) | AAA-транши CLO | $0,59b | 4,8% | 36 |
| Securitize AAA CLO (STAC) | AAA-транши CLO | $0,28b | 2,3% | н/д |
| Apollo ACRED | частный кредит | $0,095b | 0,8% | 70 |
| SPiCE VC | венчурный фонд | $0,025b | 0,2% | 287 |
Источник: rwa.xyz, 28.09.2026. Стоимость BCAP, посчитана по NAV фонда, а не по рыночной цене токена. Hamilton Lane держит на ончейн-продуктах всего $4-10m на фонд. Кредиты Figure учитываются как represented и в распределённую стоимость почти не попадают.
Концентрация
Пять крупнейших продуктов держат около $3,8b, или 31% очищенного рынка. Остальные ~295 токенов делят около двух третей. У фондов уровня JAAA и ACRED от 36 до 70 держателей: это оптовые продукты, выход из которых зависит от эмитента, а не от биржевого стакана.
Первая волна: STO 2017-2021
До нынешнего бума был первый цикл security token offerings. Его результаты стоит держать в голове, потому что это единственная длинная история наблюдений:
- Исследование Lambert, Liebau, Roosenboom (Small Business Economics, 2022) охватило 183 STO за 2017-2019 годы. Около 60% размещений не привлекли капитал вообще, в среднем эмитенты собрали около 21% от цели, медианный сбор составил порядка $13 000.
- На январь 2020 года на вторичном рынке торговались всего 9 security-токенов на трёх площадках, их капитализация за 2019 год упала с $182,1m до $76,1m (Security Token Market).
- По данным Kreppmeier и Laschinger (Journal of Business Economics, 2023), 83% из 108 изученных токенов торговались на DEX с низкой ликвидностью, доходности были экстремальными в обе стороны.
- Инфраструктура первой волны в основном исчезла. OpenFinance Network, первая регулируемая в США площадка для security-токенов, в 2020 году делистинговала все токены. Neufund закрыла STO-платформу, Harbor продана BitGo, Templum ушла с публичных блокчейнов, INX поглощена Republic.
Систематического исследования, сколько STO 2017-2021 годов живы сейчас, нет. Это пробел в литературе, и он сам по себе показателен.
STO первой волны в исследовании оставлены: это токены собственных акций, долей и фондов эмитентов (tZERO, INX, Aspen, SPiCE, BCAP), а не токенизированные биржевые акции, исключённые по условию.
Рейтинги: агентских нет, крипто-нативные у 2-3 продуктов
Готовой статистики по доле рейтингуемых RWA-токенов не публикует ни rwa.xyz, ни агентства, ни крипто-нативные рейтинговые компании. Оценка ниже собрана вручную по публичным рейтинговым действиям.
Итог по доле. Из ~300 токенов очищенного рынка агентского рейтинга на уровне токена не найдено ни у одного. Крипто-нативный рейтинг Particula есть у 2-3 продуктов. По числу это около 1% токенов, по стоимости около 5% рынка, почти целиком за счёт JAAA. Около 95% стоимости частных RWA-активов не оценены внешней стороной вообще.
Кто оценён
| Продукт | Класс | Оценка | Кто оценил | Дата |
|---|---|---|---|---|
| Anemoy JAAA | AAA-транши CLO | AAA | Particula | 11.2025 |
| NYLIM Anemoy HYB | высокодоходные облигации | A | Particula | 08.2026 |
| Kairos KAI18-1 | класс не раскрыт | B+ | Particula | 04.2026 |
| Figure HELOC ABS, $355m | ипотечные ABS | от AAA до B- по траншам | S&P | 06.2025 |
Источники: Particula, Particula: JAAA, Figure / S&P.
Рейтинг S&P у Figure относится к сделке секьюритизации, а сами кредиты Figure учитываются на rwa.xyz как represented, то есть в обращающийся ончейн рынок почти не попадают. Particula сама указывает, что её оценки не являются рейтингами по регламенту ЕС о кредитных рейтинговых агентствах.
Кого нет в рейтингах
- Ончейн-кредит: Maple syrupUSDC, пулы Centrifuge, Goldfinch, TrueFi, Clearpool. Credora (с 2025 года часть RedStone) оценивает DeFi-хранилища и рынки кредитования на Morpho и Spark, а не отдельные RWA-токены (CoinDesk).
- Фонды крупных управляющих: Apollo ACRED, CLO-фонд Securitize, фонды Hamilton Lane. Кредитное качество базовых активов у них может быть высоким, но токен-обёртку никто не оценивал.
- PE/VC, недвижимость, STO, pre-IPO: рейтингов нет вообще.
Что показывает исключённый сегмент
Агентские рейтинги токенизированных продуктов существуют почти только у фондов на T-bills, исключённых из этого исследования. Их пример всё равно полезен: даже для фондов с активами уровня AAA Moody's и S&P ставили оценки от A-bf до AA+f, ниже суверенного уровня, закладывая риск обёртки (SPV, выкуп, смарт-контракт, оракул, управляющий). Методика S&P для токенизированных фондов прямо добавляет эти факторы к обычной оценке (Fintech Times).
Следствие для частных активов: если обёртка снижает оценку даже у фондов на T-bills, то у нерейтингуемых кредитных и PE-токенов неоценёнными остаются оба уровня риска сразу, и кредит базового актива, и конструкция токена.
Ончейн-кредит: дефолт пережили все четыре пионера рынка
Кредит занимает 64% очищенного рынка, поэтому его история определяет риск всего RWA без госдолга. Токенизированный частный кредит продают как «доходность реальной экономики с прозрачностью блокчейна». История 2022-2026 годов показывает обратное: прозрачна запись займа, но не состояние заёмщика. Все четыре крупных протокола необеспеченного кредита первой волны столкнулись с дефолтами, два из них не пережили последствий.
Хронология крупных дефолтов
| Дата | Протокол | Заёмщик | Сумма | Потери и возврат |
|---|---|---|---|---|
| 07.2022 | Maple (M11) | Babel Finance | $10m | потеря около $7,9m, пул списал 3,2-3,8% |
| 10.2022 | TrueFi | Blockwater | $3,4m | до дефолта возвращено около $650 000, дальше судебное взыскание |
| 11.2022 | TrueFi | Invictus Capital | $1m | ликвидация на Каймановых островах, возврат не раскрыт |
| 12.2022 | TrueFi | Alameda Research | $7,2m | почти половина займов TrueFi на тот момент, возврат не раскрыт |
| 12.2022 | Maple (M11) | Orthogonal Trading | $36m | пул USDC потерял 80%, пул WETH 17% |
| 02.2023 | Maple (M11) | Auros Global | $18m | реструктуризация, позже заявлен возврат 100% |
| 04.2023 | Centrifuge / Maker | Harbor Trade Credit | $2,1m | через 2-3 года инвесторы пула сообщают об отсутствии выплат |
| 08.2023 | Centrifuge / Maker | ConsolFreight | пул $2,7m | эмитент предупредил о риске полной потери |
| 06.2023 | Goldfinch | Tugende (Кения) | $5m | $1,9m выведено в материнскую компанию, реструктуризация |
| 10.2023 | Goldfinch | Stratos | около $7m | позиции REZI и POKT списаны в ноль |
| 04.2024 | Goldfinch | Lend East | $10,2m | ожидаемый возврат около 42 центов на доллар |
| 06.2026 | Goldfinch | закрытие протокола | $56,15m в обращении | 2 заёмщика из 8 в дефолте, 6 в реструктуризации |
| 02.2026 | TrueFi / Archblock | банкротство оператора | н/д | Chapter 11, взыскание по дефолтным пулам осложнено |
Источники: The Block, CoinDesk: Maple, Auros, TrueFi blog, CoinDesk: Invictus, TrueFi forum: Alameda, CoinDesk: Harbor, CoinDesk: ConsolFreight, TechCrunch: Tugende, CoinDesk: Stratos, DL News: Lend East, The Defiant: Goldfinch, elevenflo: Archblock.
Что решало: концентрация, а не размер займа
Babel и Orthogonal были сопоставимыми заёмщиками, но последствия различались в двадцать раз. Babel стоил пулу 3-4%. Orthogonal занимал около 80% пула M11 USDC и уничтожил 80% его капитала. На декабрь 2022 года проблемный долг Maple составлял $54m, или 66% займов в обращении, а активные займы за полгода упали с $900m до $82m (CoinDesk).
У TrueFi займ Alameda составлял почти половину портфеля на момент краха FTX. Пул был диверсифицирован формально, но не по факту.
Goldfinch: самая длинная история потерь
Goldfinch кредитовал финтехи развивающихся рынков через «сеньорный пул», который продавался как защищённый. Официально признанные потери составили не меньше $18m. Вкладчики в июне 2026 года оценивали реальные потери примерно в 70% пула против 20% на дашборде протокола. Аудированной цифры нет, но расхождение само по себе важно: отчётность ончейн-пула не показывала реальное качество портфеля (The Defiant). Токен GFI упал с $32,94 до примерно $0,03, на 99,8%.
Замороженные выкупы встречаются чаще прямых списаний
Для инвестора дефолт часто выглядит не как списание, а как невозможность выйти:
- очередь на вывод из сеньорного пула Goldfinch копилась с 2022 года, в сентябре 2023 года доля пула торговалась с дисконтом около 26% к NAV;
- инвесторы пула Harbor Trade Credit на Centrifuge через несколько лет после дефолта сообщают об отсутствии выплат и коммуникации;
- Apollo Debt Solutions, крупный кредитный фонд Apollo, в сентябре 2026 года третий квартал подряд ограничивает вывод: заявки составили 14,7% при лимите 5% (Bloomberg via Yahoo). Это не токен ACRED напрямую, но ACRED завёрнут в interval fund Apollo с тем же лимитом 5% в квартал, а Securitize убрала с сайта обещание «ежедневных» выкупов (Unchained).
Последний пункт принципиален для 2026 года. Стресс в традиционном частном кредите передаётся токенам через базовые фонды, а обещание мгновенной ликвидности на уровне токена не может быть лучше ликвидности фонда под ним.
Насколько это много в процентах
Агрегатная статистика ончейн-кредита кустарная:
- по данным rwa.xyz через Qiro, на конец 2024 года выдано $16,48b, из них без Figure $6,31b, суммарные дефолты $147,15m (Qiro). Отсюда кумулятивная доля дефолтов около 0,9% от всей выдачи и около 2,3% без Figure;
- на сентябрь 2025 года rwa.xyz показывал $15,95b активных займов при $29,74b выданных, из них 73% приходилось на Figure. У протокола PACT на Aptos отмечено $117m дефолтов без публичной разбивки.
Эти проценты нельзя сравнивать с годовой ставкой дефолта в TradFi: знаменатель раздувают короткие револьверные займы и ипотечные кредиты Figure. Fitch оценивает дефолты в американском частном кредите в 6,3% за 12 месяцев на август 2026 года (Bloomberg). Главное отличие ончейн-кредита в другом: при дефолте возврат составил от 0 до 42 центов на доллар против типичных 40-60 центов в традиционном частном кредите.
Что изменилось после 2022 года
Maple перешла на сверхобеспеченные займы под BTC и ETH и заявляет, что с 2023 года не потеряла принципала (Maple). Figure громких дефолтов не показал, фонды крупных управляющих (JAAA, ACRED) тоже, но их проверка идёт сейчас через лимиты на выкуп. Необеспеченный ончейн-кредит заёмщикам с развивающихся рынков как модель фактически закрыт: Goldfinch свёрнут, TrueFi в банкротстве оператора.
Не путать с RWA. Крах Stream Finance xUSD (ноябрь 2025 года, около $93m потерь, xUSD упал до $0,07-0,26) и Elixir deUSD ($68m экспозиции, падение до $0,015) часто упоминают как «RWA-доходность», но это DeFi-стратегии, а не токенизированные ценные бумаги (BlockEden). В подсчёт RWA-дефолтов они не входят, хотя для инвестора риск выглядел одинаково: «доходность из реального мира», которой на деле не было.
Вне кредита: блокчейн работал, ломались оператор, право и ликвидность
В этих кейсах смарт-контракты почти никогда не были причиной потерь. Токен исправно переводился, пока исчезал объект, эмитент отказывался признавать держателя или вторичный рынок оказывался пустым.
STO первой волны: продать по справедливой цене невозможно
- tZERO (TZROP). Крупнейшее STO своего времени: $134m примерно от 1 000 аккредитованных инвесторов по цене $10 (на пресейле $8). После старта торгов в феврале 2019 года цена опустилась до $3 при дневном обороте меньше 1% выпуска (CoinDesk). Последняя сделка на агрегаторе STOmarket прошла по $1,65, около 83% ниже цены размещения. Сама площадка tZERO в 2020 году сокращала штат, на её ATS торговались два токена, а в 2022 году SEC оштрафовала её на $800 000 за нарушения правил ATS (SEC).
- INX. Первое token IPO, зарегистрированное в SEC: $85m от более чем 7 200 инвесторов по $0,90 за токен, 2021 год (CoinDesk). Токен торговался около $0,09, то есть на 90% ниже цены IPO. В ноябре 2025 года Republic закрыла покупку INX: держатели токена получили долю кэш-пула около $34,3m, торги остановлены (пресс-релиз). По нашей оценке, это около 40% от суммы IPO.
- Aspen Coin (St. Regis Aspen). $18m за долю в отеле, номинал $1. Пик $1,34 в 2020 году, минимум $0,85 в марте 2022 года, пока обычные гостиничные REIT восстанавливались после COVID (case study). Нынешние данные агрегатора по Aspen Coin противоречат номиналу и требуют проверки.
- SPiCE VC. Токенизированный венчурный фонд в 2022 году торговался с дисконтом около 40% к NAV ($1,95 при NAV $3,21), лучшая заявка на покупку была $1,01 (Nanalyze). Фонд продолжает делать выплаты.
- Blockchain Capital (BCAP) стал контрпримером: выпущен по $1 в 2017 году, NAV вырос многократно. Но и он показывал квартальные просадки больше 30%.
Вывод: основной риск STO первой волны не мошенничество, а отсутствие ликвидности и хронический дисконт к стоимости активов. Инвестор получил бумагу, которую нельзя продать без потерь.
Токенизированная недвижимость: RealT как главный кейс невозврата
RealT токенизировала дома в Детройте через отдельные LLC и выплачивала арендный доход в стейблкоинах. Токены работали без сбоев. Провалился оператор:
- 2024-2025: город Детройт подаёт иск по сотням объектов RealT, нарушения по ним превышают $600 000 (City of Detroit).
- Июль 2025: суд запрещает собирать аренду в домах без сертификатов соответствия. Параллельно звучат обвинения, что RealT продавала доли в 39 домах, которыми не владела, на $2,72m. Суд по ним пока не высказался (BeInCrypto).
- Февраль 2026: выплаты аренды держателям остановлены.
- Апрель 2026: суд передаёт около 700 объектов под управление фидуциара.
- 2 июля 2026: добровольная ликвидация. Собрано было около $140m у 14-22 тыс. инвесторов, в эскроу около $640 000, порядка $45 на инвестора. Около 400 французских инвесторов подали коллективную жалобу (Crypto Briefing, Lofty).
Итог возврата зависит от распродажи проблемного портфеля, а в очереди выплат держатели токенов стоят после фидуциара, ремонта, налогов и юридических требований. Главный урок: токен давал экономическое требование к LLC, а не право собственности на дом. Проверять нужно титул, налоги, состояние объектов и концентрацию в одном городе, а не смарт-контракт.
Pre-IPO токены: самый горячий и самый рискованный сегмент 2026 года
- Robinhood, токены OpenAI и SpaceX. В июле 2025 года OpenAI публично заявила, что не одобряла эти токены и они не являются её equity. Банк Литвы запросил у Robinhood разъяснения (TechCrunch).
- PreStocks, токен Anthropic. В мае 2026 года токен стоил $1 006 (пик $1 409), в 3-4 раза дороже цены раунда Series G. Перпетуалы на него подразумевали оценку компании около $2 трлн, а активы самой платформы составляли около $23m. Anthropic заявила, что несанкционированные передачи её акций ничтожны (CoinDesk).
- Linqto (та же модель, но без блокчейна) показывает, чем это заканчивается: Chapter 11 в июле 2025 года, новый CEO признал, что неясно, чем клиенты владеют на самом деле, прокуратура SDNY описала схему на $450m с наценкой до 200% и выше (Orrick, InvestmentNews).
Pre-IPO токен совмещает два риска: эмитент может не признать держателя, а цена оторвана от базового актива. Позитивный контраст: CREV (акции Revolut через швейцарский DLT-сертификат и траст, только квалифицированные инвесторы) провалов не показал, но вопрос согласия эмитента на передачу акций для него стоит так же.
Мошенничество под вывеской RWA
- Unicoin. SEC в мае 2025 года предъявила иск: около $110m от более чем 5 000 инвесторов под токены, «обеспеченные» недвижимостью и pre-IPO акциями на заявленные $3b+, при реальных активах в разы меньше (SEC).
- E-Estate Group. В июне 2026 года регулятор Техаса экстренно остановил MLM-продажу токенов недвижимости от $10 (Texas SSB).
- Китай в январе 2026 года через семь финансовых ассоциаций объявил RWA-токенизацию незаконной финансовой деятельностью (Cryptonews). Гонконгский IFEC предупреждает, что RWA-токены часто являются неавторизованными коллективными инвестиционными схемами (IFEC).
Реестр невозвратов: 17 задокументированных случаев, полный возврат в одном
В реестр вошли случаи, где инвесторы токенизированных частных активов не получили деньги назад полностью или получили их с многолетней задержкой. Исключены чистые DeFi-стратегии (Stream, Elixir), падения цены без события невозврата и токенизированные биржевые акции (FTX). Полный возврат зафиксирован только у Auros на Maple после реструктуризации.
| Дата | Кейс | Класс | Средства под ударом | Что получили инвесторы |
|---|---|---|---|---|
| 06.2026 | Goldfinch, закрытие | ончейн-кредит | $56,15m в обращении | возврат растянут на 2+ года, вкладчики оценивают потери в ~70% |
| 07.2026 | RealT | недвижимость | около $140m | ликвидация, в эскроу ~$640 000, порядка $45 на инвестора |
| 06.2026 | E-Estate Group | недвижимость, MLM | не раскрыто | продажи остановлены регулятором, возврат не определён |
| 02.2026 | TrueFi / Archblock | ончейн-кредит | дефолтные пулы | банкротство оператора осложнило взыскание |
| 11.2025 | INX | зарегистрированное token IPO | $85m на IPO | доля кэш-пула около $34,3m при поглощении, около 40% от суммы IPO |
| 07.2025 | Linqto | pre-IPO, вне блокчейна | схема на $450m по версии SDNY | Chapter 11, план утверждён в 02.2026 |
| 05.2025 | Unicoin | «обеспеченные» токены | около $110m | иск SEC о мошенничестве, возврат не определён |
| 04.2024 | Goldfinch / Lend East | ончейн-кредит | $10,2m | ожидается около 42 центов на доллар |
| 10.2023 | Goldfinch / Stratos | ончейн-кредит | около $7m | позиции списаны в ноль, покрытие обещано Warbler Labs |
| 08.2023 | Centrifuge / ConsolFreight | ончейн-кредит | пул $2,7m | риск полной потери, итог не раскрыт |
| 06.2023 | Goldfinch / Tugende | ончейн-кредит | $5m | реструктуризация, прогноз списания снижен до менее 1% пула |
| 04.2023 | Centrifuge / Harbor Trade | ончейн-кредит | $2,1m | через 2-3 года инвесторы сообщают об отсутствии выплат |
| 12.2022 | Maple / Orthogonal | ончейн-кредит | $36m | потеря 80% пула USDC и 17% пула WETH |
| 12.2022 | TrueFi / Alameda | ончейн-кредит | $7,2m | требование в банкротстве FTX, итог не раскрыт |
| 11.2022 | TrueFi / Invictus | ончейн-кредит | $1m | ликвидация заёмщика, итог не раскрыт |
| 10.2022 | TrueFi / Blockwater | ончейн-кредит | $3,4m | возвращено около $650 000 до дефолта, остальное через суд |
| 07.2022 | Maple / Babel | ончейн-кредит | $10m | потеря около $7,9m |
Экспозиция по этим случаям составляет около $900m вместе с Linqto и Unicoin и около $350m только по токенизированным продуктам (наш расчёт по суммам из таблицы). Для рынка размером $12,3b это около 3% его нынешней стоимости. Точная сумма безвозвратных потерь неизвестна: по большинству кейсов возврат не раскрыт или ещё идёт.
Сегмента без невозвратов не осталось. В общем рынке RWA таким сегментом были фонды на казначейские векселя, где отказов в погашении не найдено. После их исключения каждый класс очищенного рынка (кредит, недвижимость, фонды и STO, pre-IPO) имеет хотя бы один задокументированный случай невозврата.
Токены RWA-протоколов: рост активов не спасает цену
Отдельный риск, который инвесторы часто путают с риском самих RWA: токены протоколов и сетей, которые занимаются токенизацией. Эти токены не являются требованием к активам, это управленческие и спекулятивные токены. Все девять проверенных находятся глубоко ниже пика.
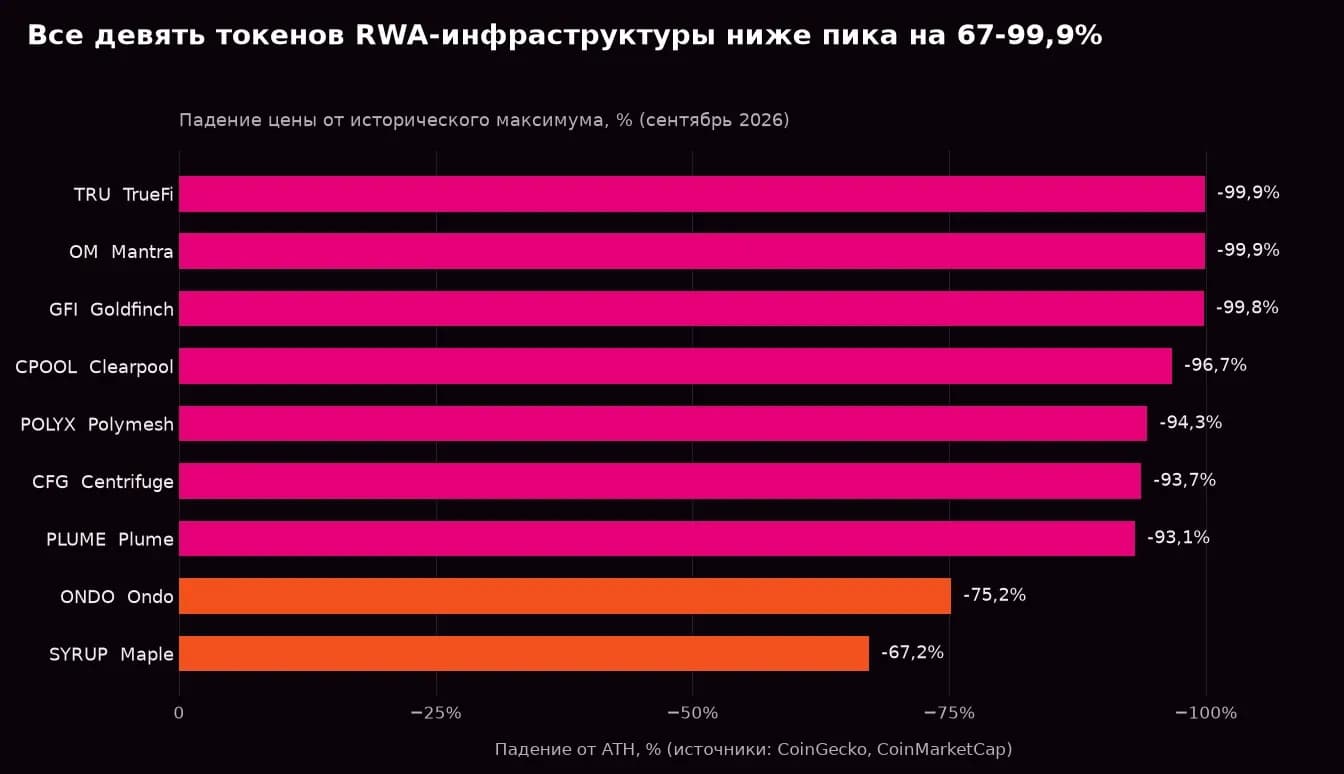
CoinGecko, CoinMarketCap, coinpaprika · цены на сентябрь 2026 · 9 токенов
Самые тяжёлые потери у протоколов необеспеченного кредита (TrueFi, Goldfinch, Clearpool) и у Mantra, чья сеть остановилась в августе 2026 года после обвала токена на 90% за час в апреле 2025 года (Decrypt). При этом у Plume росли число держателей и объём RWA в сети, а токен PLUME всё равно потерял 93% (BeInCrypto). Даже у лидеров сегмента, Ondo и Maple, падение составляет 75% и 67%.
Вывод для инвестора: купить токен RWA-протокола не значит купить экспозицию на RWA. Это ставка на экономику токена протокола, и история 2021-2026 годов для этой ставки неблагоприятна. Для Mantra возможна миграция тикера, поэтому сравнение с пиком приблизительно.
Оценка риска: без госдолга риск высокий в каждом сегменте
Нет, рисков в RWA-токенах частных активов не мало. Низкий риск в RWA обеспечивал один сегмент, казначейские фонды, и он же доминировал в статистике по стоимости. После его исключения исчезают и сегмент без провалов, и почти все рейтинги, а реестр провалов остаётся прежним.
Что меняет исключение госдолга и акций
| Показатель | Все RWA-ценные бумаги | Без госдолга, T-bills и акций |
|---|---|---|
| Стоимость | около $33,4b | около $12,3b |
| Число токенов | около 3 460 | около 300 |
| Доля с агентским рейтингом по стоимости | 9-14% | около 0% |
| Доля с любым рейтингом по стоимости | до 36% в казначейском сегменте | около 5% |
| Сегменты без известных невозвратов | казначейские фонды (38% стоимости) | нет |
| Случаи невозврата в реестре | 18 | 17 |
| Ориентир кумулятивных дефолтов в кредите | около 0,9% (с Figure) | около 2,3% (без Figure) |
Источники: rwa.xyz (28.09.2026), Qiro, расчёты наши.
Доля провалов по сегментам
Сплошного реестра дефолтов нет, поэтому доли посчитаны по выборкам из этого исследования. Они показывают порядок величины, а не точную статистику.
| Сегмент | Доля очищенного рынка | Что проверено | Дефолт, невозврат или падение 80%+ | Рейтинг |
|---|---|---|---|---|
| Ончейн-кредит, протоколы первой волны | часть от 64% кредита | 4 крупных протокола | 4 из 4 с дефолтами, 2 из 4 закрыты или в банкротстве оператора | нет |
| Кредитные фонды крупных управляющих (JAAA, ACRED, STAC) | около 8% | 3 продукта | дефолтов нет, у Apollo лимит выкупа 5% в квартал и очередь 14,7% | Particula у JAAA |
| STO 2017-2021 и токенизированные фонды | около 10% вместе с BCAP | 5 крупнейших торгуемых | 4 из 5 ниже цены размещения или NAV, 2 из 5 упали на 80-90% | нет |
| Недвижимость | 2% | крупнейшая платформа (RealT) | ликвидация, возврат порядка $45 на инвестора | нет |
| Pre-IPO токены | в составе PE/VC | 3 кейса (Robinhood, PreStocks, Linqto) | 3 из 3 с отказом эмитента признать держателя или банкротством | нет |
| Токены RWA-протоколов и сетей | не входят в рынок | 9 токенов | 9 из 9 ниже пика на 67%+, 7 из 9 на 90%+ | нет |
Выборки смещены в сторону известных провалов, но и в обратную: мелкие проекты, которые тихо исчезли, в новости не попадают. Для рынка из ~300 токенов 17 задокументированных невозвратов и ещё несколько обвалов цены означают, что проблемы были как минимум у 5-10% эмитентов по числу, а по сумме экспозиция около 3% нынешней стоимости рынка.
Почему риск частных RWA недооценивают
- Среднее по всему RWA. В отчётах о рынке казначейские фонды весят больше половины стоимости. Любая метрика «по всему рынку» показывает их риск, а не риск кредитного или PE-токена.
- Раздутый знаменатель. Доля дефолтов 0,9% посчитана вместе с ипотечными кредитами Figure и короткими револьверными займами. Без Figure она уже 2,3%, а к портфелю необеспеченных займов волны 2021-2022 годов была бы в разы выше.
- Короткая история. Большинство продуктов моложе трёх лет. Кредитные фонды крупных управляющих в токене проходят первый стресс только сейчас, через лимиты на выкуп в 2026 году.
- Нет внешней оценки. Около 95% стоимости частных RWA-токенов не оценено никем: ни агентством, ни крипто-нативным рейтингом.
- Отчётность пула не равна качеству портфеля. В Goldfinch дашборд показывал около 20% потерь, вкладчики оценивали около 70%. Ончейн-прозрачность касается движения токенов, а не состояния заёмщика.
Карта рисков
| Риск | Как проявился | Примеры | Частота | Тяжесть |
|---|---|---|---|---|
| Кредитный риск заёмщика | дефолт, реструктуризация | Goldfinch, TrueFi, Centrifuge | высокая в необеспеченном кредите | 58-100% займа |
| Концентрация на одном заёмщике | один дефолт уничтожает пул | Orthogonal (80% пула), Alameda (половина TrueFi) | высокая в кредите | 17-80% пула |
| Оператор и активы вне блокчейна | объект не в заявленном состоянии или не принадлежит эмитенту | RealT, Unicoin | средняя | до полной потери |
| Ликвидность выхода | нет покупателя по справедливой цене, дисконт к NAV | tZERO, SPiCE, INX | высокая в STO и фондах | 40-90% |
| Лимиты на выкуп | «ежедневная ликвидность» токена упирается в квартальный лимит фонда | Apollo (лимит 5%), Goldfinch, Harbor | растёт в 2026 году | годы ожидания |
| Юридический титул | токен не даёт прав на долю или объект | OpenAI, Anthropic, RealT | высокая в pre-IPO | до полной потери |
| Контрагент и кастодиан | банкротство посредника замораживает активы | Linqto, Archblock | средняя | годы процедур |
| Регулятор | продукт закрыт или объявлен незаконным | Китай 2026, Техас, SEC против Unicoin | средняя | зависит от юрисдикции |
| Цена токена платформы | управленческий токен падает независимо от активов | GFI, TRU, OM, PLUME | очень высокая | 67-99,9% |
В отличие от казначейского сегмента, здесь кредитный риск базового актива реален и сочетается со всеми рисками конструкции сразу.
Итоговая оценка по сегментам
- Умеренный риск: токенизированные фонды AAA-траншей CLO и кредитные фонды крупных регулируемых управляющих (JAAA, STAC, ACRED), сверхобеспеченный крипто-кредит (Maple syrupUSDC). Остаточные риски: лимиты на выкуп, концентрация держателей, неоценённая обёртка.
- Высокий: необеспеченный частный кредит, токенизированная недвижимость, токенизированные VC/PE-фонды и STO с тонким вторичным рынком.
- Очень высокий: pre-IPO токены без согласия эмитента, токены RWA-протоколов и сетей, продукты с обещанной доходностью без раскрытия портфеля.
Сегмента с низким риском в очищенном рынке нет.
Чек-лист: двенадцать вопросов до покупки RWA-токена
Каждый пункт закрывает конкретный провал из этого отчёта. Если на вопрос нет документального ответа, риск по нему стоит считать высоким.
- Что юридически даёт токен? Долю в фонде, долговое требование к SPV, экономическое право без титула или ничего. Урок FTX, RealT и pre-IPO токенов.
- Признаёт ли эмитент базового актива держателя токена? Особенно для акций и pre-IPO: согласие на передачу, ограничения устава. Урок OpenAI и Anthropic.
- Изолирован ли актив от банкротства оператора? Bankruptcy-remote SPV или траст, кто кастодиан, что происходит при Chapter 11 платформы. Урок Linqto, Archblock, FTX.
- Как устроен выкуп на самом деле? Срок, лимит, право приостановки, совпадает ли обещание токена с условиями базового фонда. Урок Apollo и Goldfinch.
- Какая доля портфеля у крупнейшего заёмщика или объекта? Всё, что выше 10-15%, делает пул ставкой на одного заёмщика. Урок Orthogonal и Alameda.
- Есть ли обеспечение и кто его проверяет? Сверхобеспеченный кредит пережил стресс 2022-2025 годов, необеспеченный нет.
- Кто независимо подтверждает активы? Аудитор, администратор фонда, регулярные отчёты о состоянии объектов. Урок RealT и Unicoin.
- Есть ли внешний рейтинг и чего он касается? Рейтинг эмитента, базового актива или самого токена. В частных RWA агентского рейтинга на уровне токена нет ни у одного найденного продукта, крипто-нативный есть у 2-3.
- Как считается NAV и совпадает ли он с ценой на вторичном рынке? Хронический дисконт говорит о ликвидности больше, чем любые обещания. Урок SPiCE и tZERO.
- Сколько держателей и какой реальный оборот? 30-100 держателей означают оптовый продукт, выход из которого зависит от одного маркет-мейкера или самого эмитента.
- В какой юрисдикции продукт и не запрещён ли он там, где вы находитесь? Урок Binance, Китая 2026 года и предупреждений регуляторов Гонконга и Техаса.
- Покупаете вы актив или токен протокола? Управленческий токен платформы не является требованием к её активам и исторически падал на 67-99,9%.
Для фаундеров, которые выпускают RWA-токен, этот же список работает в обратную сторону: каждый пункт без ответа инвестор или аудитор посчитает риском и заложит в цену.
Методология и ограничения
- Граница «ценной бумаги». Юридический статус токена трекеры не маркируют. В исследование включены фонды, ноты, долговые требования, доли в SPV и токены собственных акций эмитентов (STO). Исключены по условию: токенизированные фонды на казначейские векселя США и фонды денежного рынка, прочий государственный долг (включая еврофонды Spiko/Amundi), токенизированные биржевые акции, стейблкоины. Также исключены товарные токены (золото) и чистые DeFi-стратегии. Разнесение по классам rwa.xyz неточное: остаток «активных стратегий» (около $1,8b) оценён нами, и внутри очищенного рынка могут оставаться не-ценные бумаги, например майнинговая нота Blockstream или USDtb.
- Данные рынка сняты с rwa.xyz 28.09.2026. Они обновляются ежедневно, в 2026 году методика была изменена (distributed и represented), поэтому ряды за прошлые годы напрямую несопоставимы.
- Рейтинги собраны вручную по пресс-релизам агентств и публичным отчётам Particula. Fitch, KBRA и DBRS проверены поверхностно. Полный реестр Particula закрыт регистрацией.
- Дефолты и невозвраты собраны по публичным источникам. Отсутствие кейса в выдаче не доказывает отсутствие проблем. По Credix, Huma, Polytrade, Ribbon Lend и Atlendis подтверждённых дефолтов не найдено.
- Спорные цифры: реальные потери Goldfinch (официально около $18m, по оценке вкладчиков до 70% пула), стоимость BCAP (вероятно, по NAV), цены Aspen Coin и TZROP на агрегаторе STOmarket, возможная миграция тикера Mantra. Цены токенов меняются ежедневно и перед публикацией требуют повторной проверки.
- Доли провалов в разделе оценки риска посчитаны по выборкам, а не по сплошному реестру. Это оценка порядка величины.
- Числа этого исследования взяты из открытых источников, а не из fact-lock контент-фабрики. Для публикации на 8blocks.io или tokenomika.ru их нужно завести туда или переформулировать.
Источники
Рынок и продукты: rwa.xyz, rwa.xyz/treasuries, rwa.xyz/credit, PYMNTS, Stobox, State of RWA 2026.
Исследования STO: Lambert, Liebau, Roosenboom 2022, Kreppmeier, Laschinger 2023, Kreppmeier et al., Journal of Banking & Finance 2023, Security Token Market 2019, CoinDesk: OpenFinance, CoinDesk: Neufund.
Рейтинги: Particula, Particula: OUSG, Centrifuge: JTRSY, CoinDesk: BUIDL и FILQ, Crane Data: BENJI, The Block: TBILL, Fintech Times: методика S&P, Ledger Insights: Moody's.
Ончейн-кредит: The Block: Orthogonal, The Defiant: Goldfinch, DL News: Lend East, TrueFi forum: Alameda, CoinDesk: Harbor Trade, Qiro: State of tokenized private credit, Bloomberg: дефолты частного кредита, Yahoo/Bloomberg: Apollo.
Провалы вне кредита: CoinDesk: tZERO, SEC: tZERO ATS, Newswire: INX, Crypto Briefing: RealT, City of Detroit, SEC: Unicoin, CNBC: Binance, TechCrunch: OpenAI, CoinDesk: Anthropic, Orrick: Linqto, CoinDesk: SEC о токенизированных акциях, Mondaq: ESMA.